Os resultados da Apple no quarto trimestre fiscal de 2026 superaram as previsões dos analistas, com receitas de 114,5 mil milhões de dólares, um crescimento de 12% face ao período homólogo. O valor ficou acima dos 113,4 mil milhões esperados pelo mercado, graças à procura pelo iPhone 18 Pro e ao crescimento dos serviços, apesar da subida dos custos dos componentes de memória.
O lucro por ação atingiu 2,10 dólares, mais 14% do que um ano antes. No entanto, a empresa prevê uma redução da margem bruta no trimestre de dezembro, sinal de que o encarecimento da memória continua a pressionar a rentabilidade. A apresentação marcou também a estreia de John Ternus na divulgação de resultados desde que assumiu a liderança executiva, em setembro.
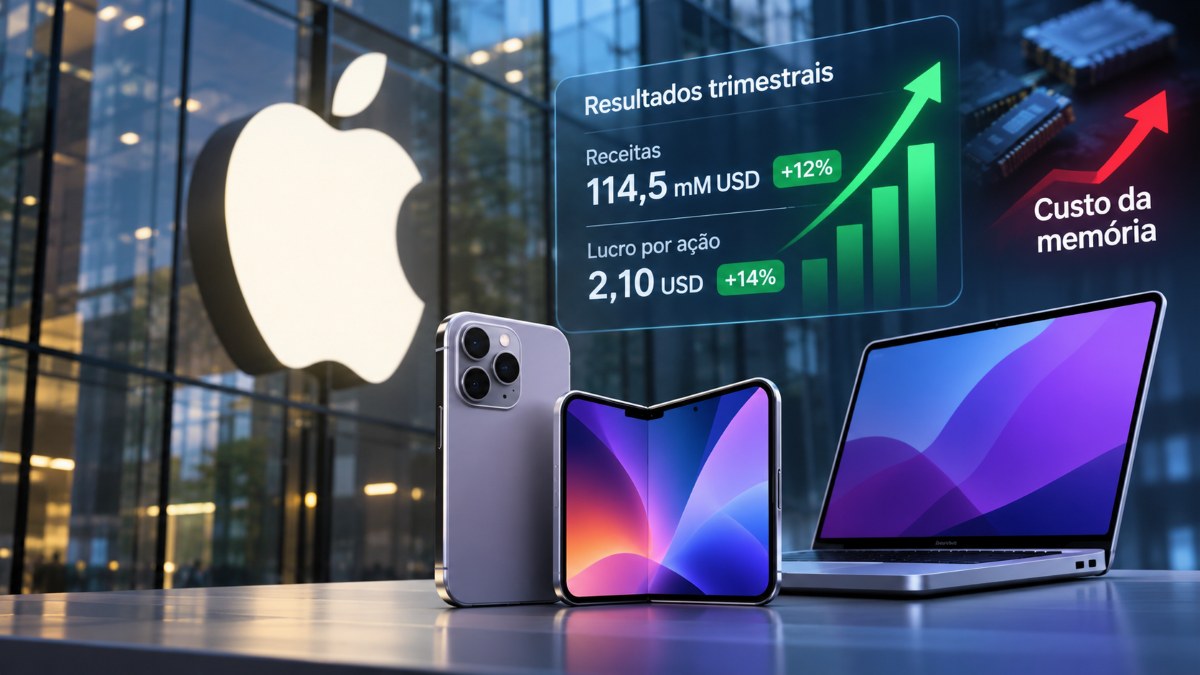
Resultados da Apple: iPhone e serviços sustentam crescimento das receitas
De acordo com os resultados oficiais publicados pela Apple, as receitas do iPhone atingiram 57,6 mil milhões de dólares, um crescimento de 17% face ao mesmo trimestre de 2025. O valor estabeleceu um novo máximo para um trimestre de setembro, apesar das restrições de fornecimento que afetaram alguns equipamentos.
A divisão de serviços, que inclui a App Store, o iCloud e as subscrições digitais, registou receitas de 31,6 mil milhões de dólares, mais 10% em termos homólogos. Este desempenho representa um novo recorde absoluto para a atividade.
O lucro líquido alcançou 30,7 mil milhões de dólares, acima dos 29 mil milhões previstos pelos analistas. No conjunto do exercício fiscal de 2026, a Apple registou receitas próximas de 479 mil milhões de dólares, o valor anual mais elevado da sua história.
Os resultados respondem a uma das principais questões colocadas antes da apresentação das contas. Como o TecheNet noticiou ontem, a subida do custo da memória ameaçava pressionar as margens da Apple, numa altura em que os fabricantes de semicondutores direcionam parte da capacidade de produção para os centros de dados de inteligência artificial.
A procura pelos novos modelos do iPhone e os aumentos de preços aplicados a determinados produtos ajudaram a compensar parte destes custos. Contudo, os resultados mostram que a pressão sobre a rentabilidade não desapareceu.
Apple prevê redução da margem bruta para 45% a 46%
A margem bruta da Apple situou-se nos 47,9% no trimestre de setembro, mas este valor beneficiou de aproximadamente um ponto percentual associado a devoluções de tarifas aduaneiras. Sem esse efeito, a rentabilidade teria sido inferior.
Para o trimestre de dezembro, a empresa prevê uma margem bruta entre 45% e 46%. A estimativa representa uma descida face ao período anterior, que a administração atribui principalmente ao aumento dos preços da memória, embora também existam despesas relacionadas com a expansão das funcionalidades de inteligência artificial.
Na apresentação aos investidores, John Ternus reconheceu que os preços da memória registam aumentos sem precedentes. A empresa espera novos agravamentos durante o trimestre festivo, embora procure compensá-los através dos preços de venda, dos inventários adquiridos anteriormente e de reduções de custos noutros componentes.
A situação coloca a Apple perante um equilíbrio difícil. A transferência de custos para os consumidores pode proteger parte das margens, mas aumentos adicionais de preços também podem afetar a procura, sobretudo nos segmentos mais sensíveis ao preço.
John Ternus enfrenta primeiro teste no trimestre festivo
A divulgação dos resultados marcou a primeira apresentação trimestral conduzida por John Ternus desde que substituiu Tim Cook na liderança da Apple, a 1 de setembro.
O novo diretor executivo assume a empresa numa fase de renovação da oferta de produtos. Além do iPhone 18 Pro, a Apple apresentou o iPhone Duo, o seu primeiro telemóvel dobrável, computadores Mac com ecrã tátil e novos equipamentos para o segmento doméstico.
O iPhone Duo começou a ser comercializado a 23 de outubro, pelo que as suas vendas ainda não estão refletidas nas contas do trimestre terminado em setembro. O desempenho comercial do dobrável será um dos elementos a acompanhar nos próximos resultados.
A empresa prevê um crescimento das receitas entre 7% e 10% no trimestre de dezembro, período que inclui a época de maior atividade comercial do ano. Esta previsão indica que a Apple espera manter o crescimento das vendas, mesmo com custos de produção mais elevados.
Inteligência artificial acrescenta pressão aos custos
A expansão da inteligência artificial constitui outro desafio para a Apple. A procura de memória destinada aos centros de dados de IA tem condicionado a disponibilidade de componentes utilizados em telemóveis e computadores, com consequências para os custos de produção.
Ao mesmo tempo, a empresa continua a investir no desenvolvimento da Siri AI e na integração de novas funcionalidades de inteligência artificial no seu ecossistema.
Embora a Apple mantenha uma estratégia de investimento em infraestruturas de IA mais contida do que algumas das suas concorrentes, não está imune ao aumento dos custos associados a esta tecnologia.
A reação dos investidores refletiu estas preocupações. As ações da Apple recuaram nas negociações posteriores ao fecho da bolsa, apesar de os resultados terem superado as estimativas. A previsão de margens inferiores, as restrições de fornecimento e as despesas com inteligência artificial contribuíram para as dúvidas sobre a evolução da rentabilidade.
O próximo trimestre permitirá avaliar se a procura pelos novos equipamentos e os ajustamentos de preços continuam a compensar o encarecimento da memória. Por enquanto, a Apple mantém o crescimento das receitas, mas antecipa uma redução da margem bruta.
Outros artigos interessantes: